AI 導入指南
從判斷是否需要導入、挑選第一個流程,到試用驗收與費用評估,說明企業導入 AI 時要做的決定。
AI 導入是什麼
AI 導入是指讓 AI 成為公司日常工作的一部分,而不只是員工偶爾使用的工具。導入後,AI 可以取得工作需要的資料、依公司規則完成指定步驟,並由負責的同仁確認結果。
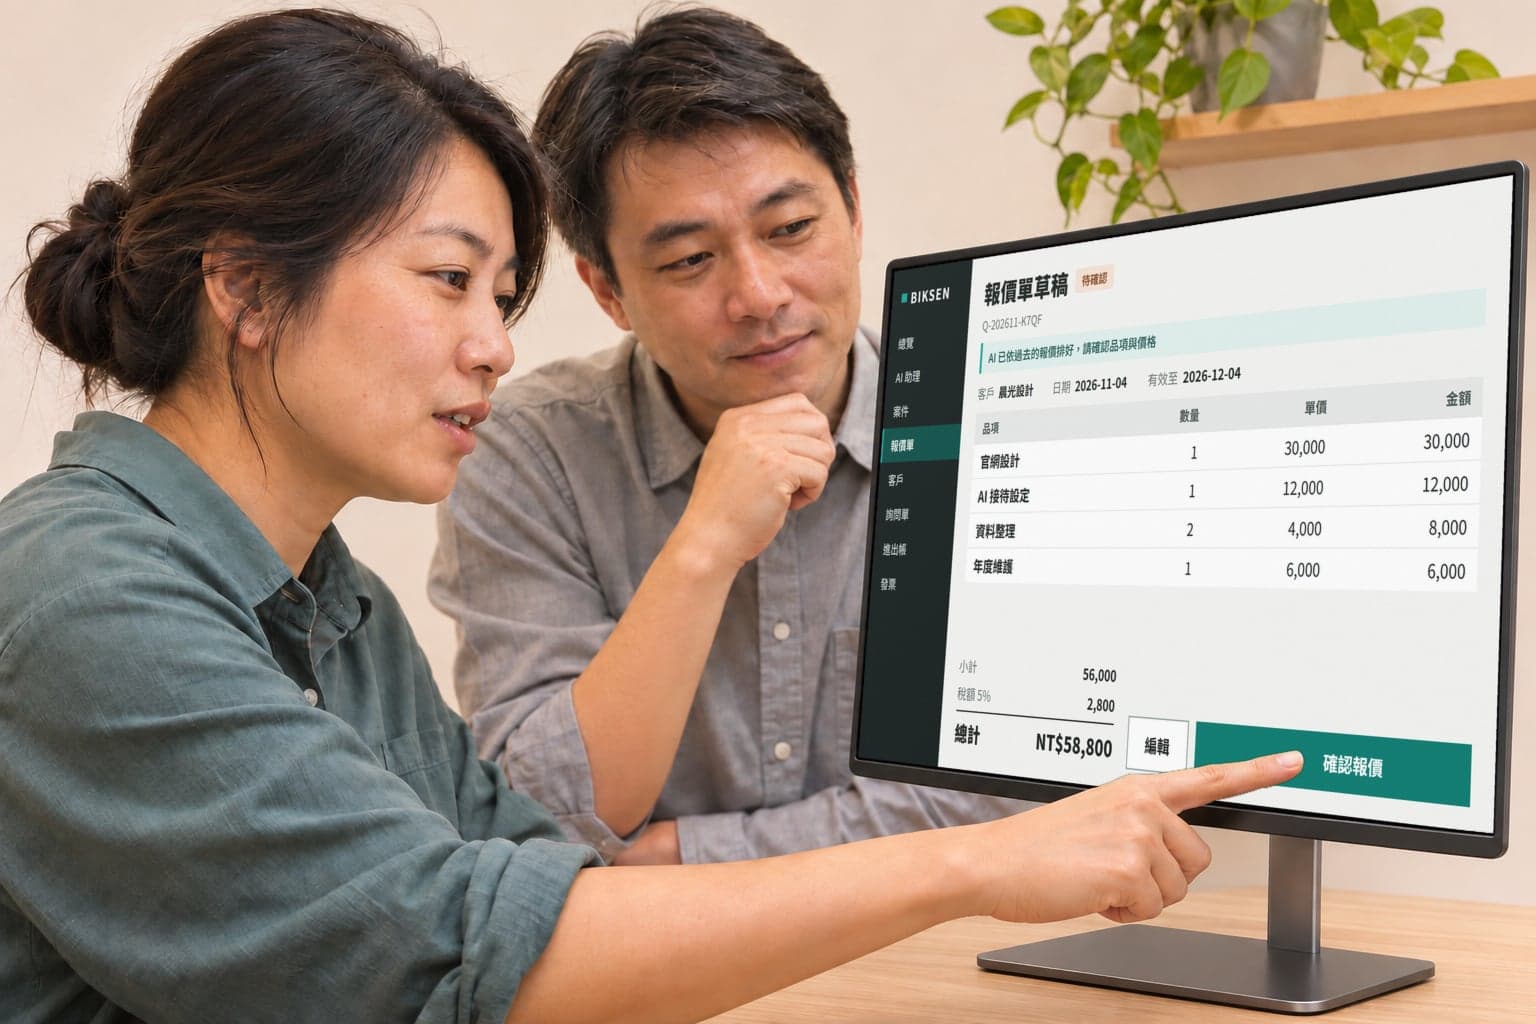
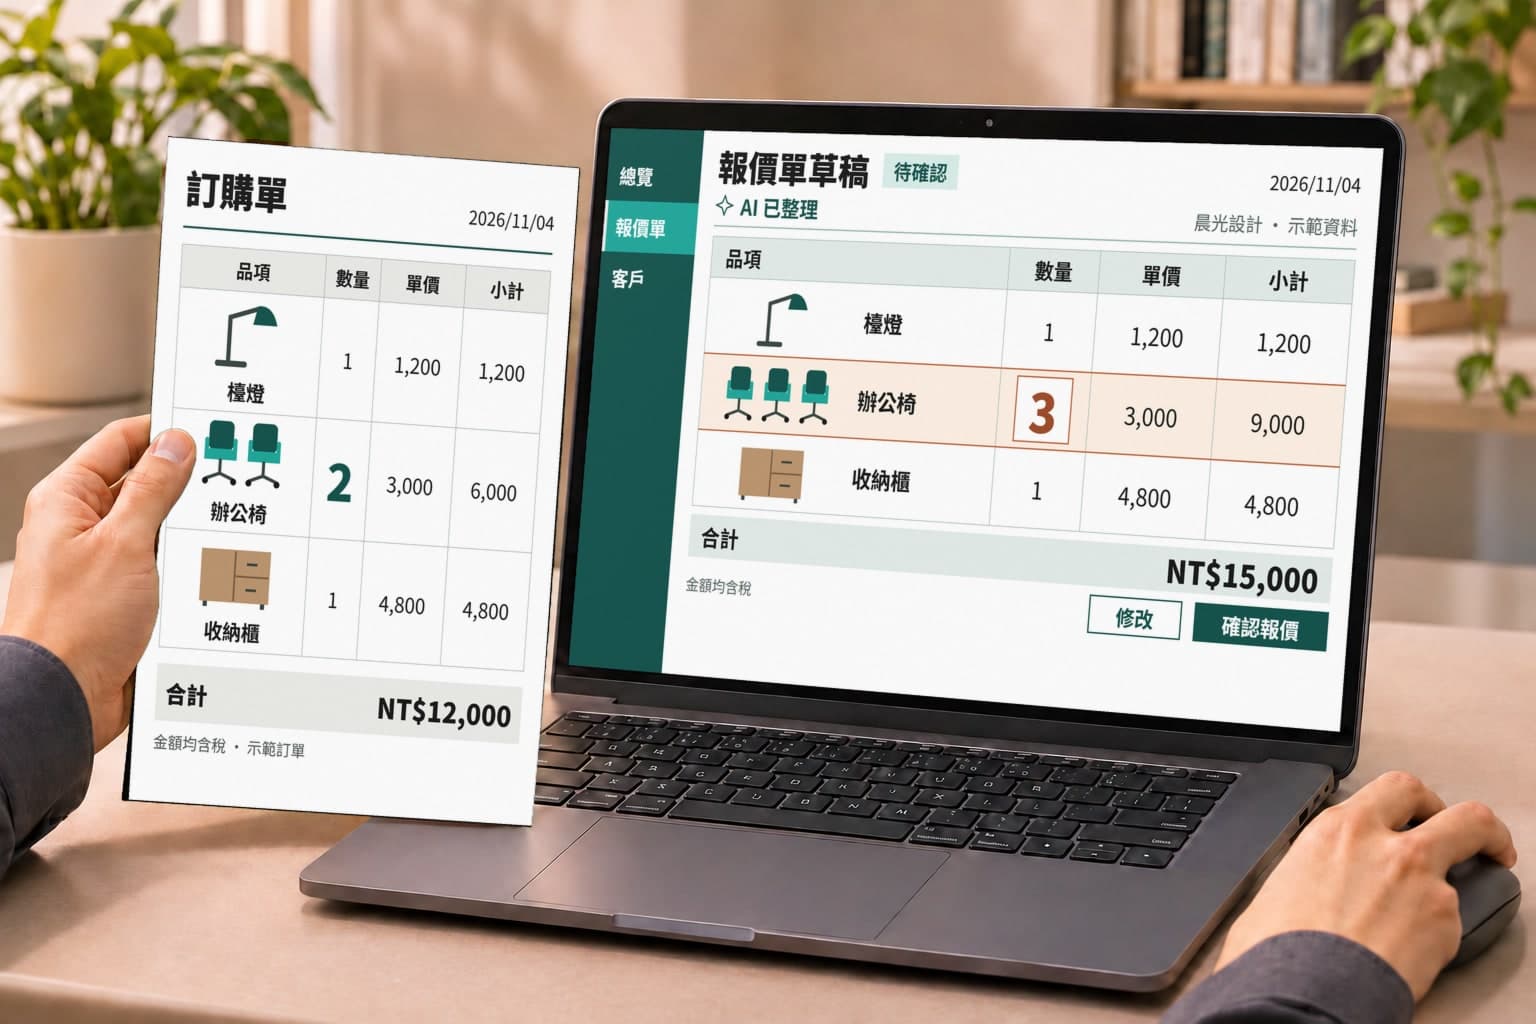
舉例來說,同仁自行用聊天工具寫一封信,屬於個人使用 AI。如果客戶提出需求後,AI 會查詢價目表與過去的報價,排好一張報價單,業務確認後才建立,而且全公司都依同樣的方式進行,才稱得上導入。兩者的差別在於有沒有明確的負責人與規則,以及能否看出成效。
導入和購買 AI 工具的差別
| 購買聊天工具 | 導入 | |
|---|---|---|
| 資料 | 看不到客戶、庫存與報價紀錄,同仁要自行複製資料、再把結果貼回去 | 接上公司的資料與工具,事先決定 AI 能看什麼、能做什麼,以及由誰確認 |
| 使用方式 | 成效取決於個人的使用能力 | 同仁不必學習下指令的技巧,新進人員也能用相同的方式工作 |
| 成效 | 公司很難掌握實際節省了多少時間 | 有明確的負責人與規則,能看出成效 |
購買帳號是不錯的第一步。若同仁已在使用聊天工具,通常代表團隊接受度不差,也比較清楚哪些工作最需要協助。
導入和數位轉型的差別
| 數位轉型 | AI 導入 | |
|---|---|---|
| 範圍 | 整間公司的做事方式、系統,甚至商業模式 | 先選一件事,例如收據入帳或回覆客戶詢問 |
| 時間 | 通常需要多年與整個組織配合 | 單一流程通常數週內就能開始試用 |
公司不需要全面數位化之後才能開始。先把一個流程做好,再依實際結果決定是否擴大,是風險較低的做法。
導入的四個階段
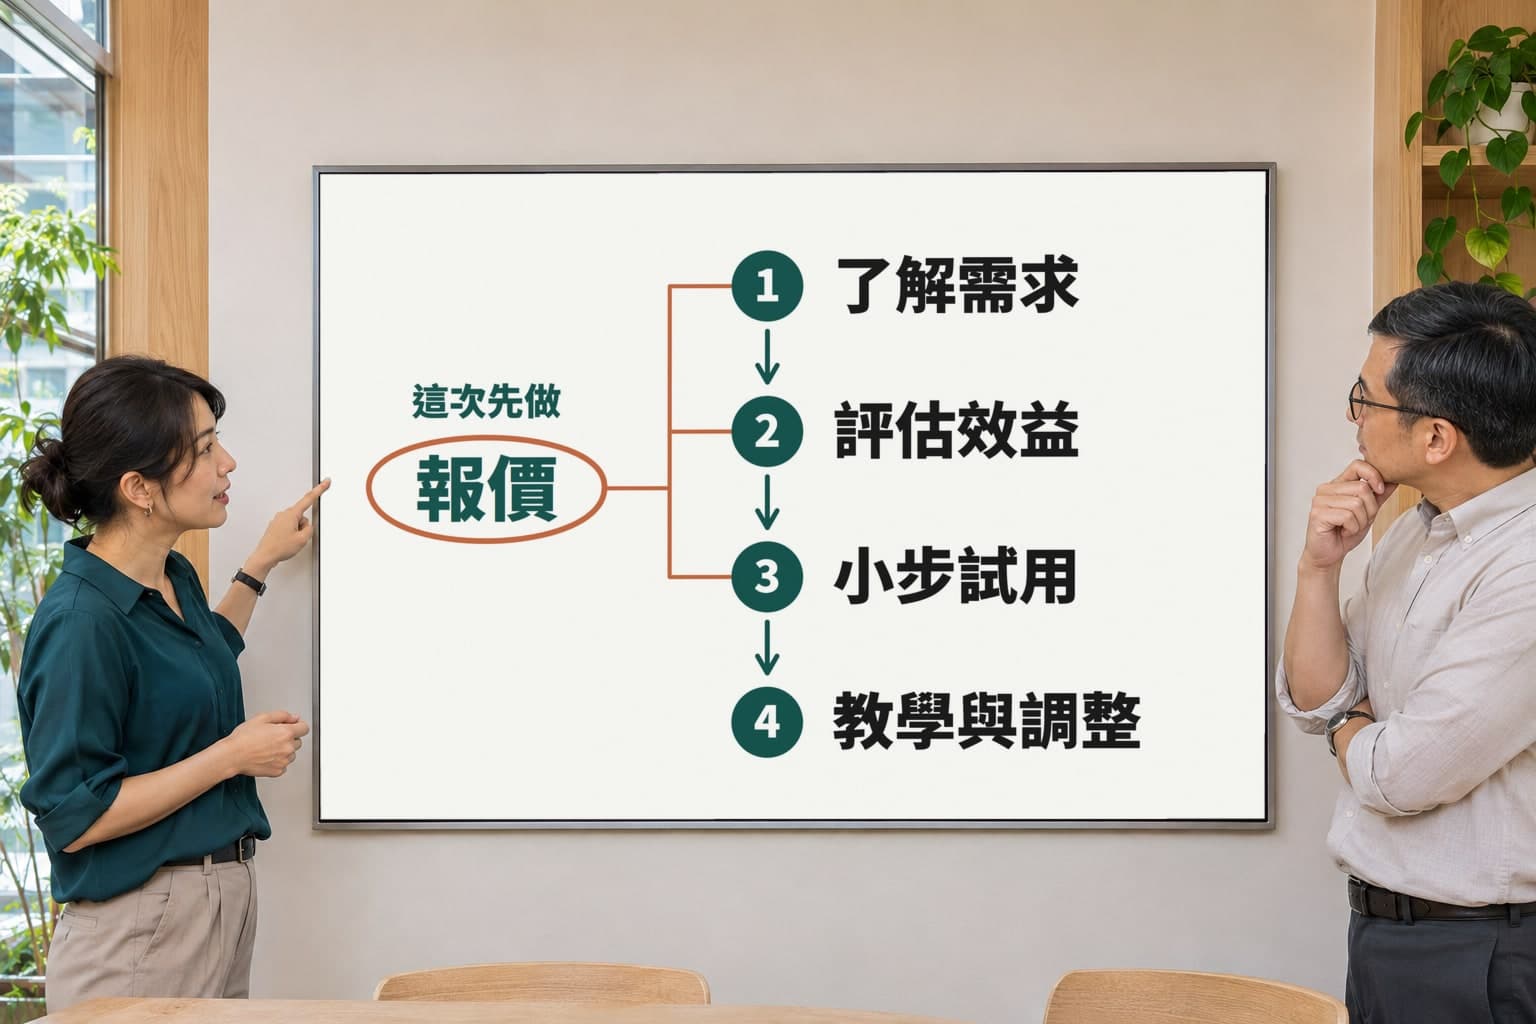
畢克森的導入分成四個階段。每個階段要回答的問題不同,完成後才進入下一步。
第一階段:了解需求
這個階段要釐清一件工作實際上怎麼完成,而不是文件上怎麼寫。重點包括工作從哪裡開始、由誰經手、要開哪些檔案、資料從哪裡抄到哪裡、每週發生幾次、每次花多久,以及最容易出錯的環節。
最有價值的資訊往往是例外情況。例如某位老客戶可以月結,但這項規則沒有寫在任何地方。這類隱藏的規則若沒有整理出來,AI 的結果就會反覆出錯,因此實際執行工作的同仁必須參與討論。
第二階段:評估效益
這個階段要決定先做哪一件事,主要依據是發生頻率與耗時、資料是否取得到、出錯的後果,以及成效能否衡量。同時也會判斷哪些工作不需要 AI:規則固定的工作以一般自動化處理,通常更便宜也更穩定;一個月只發生一次的工作,則未必值得投入。
第三階段:小步試用
選定一個流程與少數同仁,在真實工作中使用。試用期間通常會保留原有做法作為備案,避免影響日常營運,並記錄 AI 出錯的地方與同仁使用不順的環節,逐項修正。
第四階段:教學與調整
上線後會持續遇到未預期的情況,例如客戶的新問法、公司規定變更或更換供應商。這個階段的工作是教會同仁使用與查看紀錄、定期檢視問題並補上資料與規則,確認穩定後再討論是否增加下一個流程。
時程與公司需要投入的人力
- 約一小時初次討論
- 約一到兩週盤點流程
- 通常數週單一流程的開發與試用
- 之後持續調整
以上為一般情況,確切時程須在盤點後才能確定。影響最大的通常不是程式開發,而是資料是否整齊、現有系統是否開放串接,以及公司能否撥出時間確認規則。
公司方面需要兩種角色:
- 實際執行這項工作的同仁
- 說明現行做法並回饋試用狀況
- 可以做決定的主管
- 回答特殊情況該如何處理
老闆不需要每天參與,但在決定優先順序與試用結束後是否繼續這兩個時間點,需要親自參與。
如何挑選第一個流程
符合以下條件越多的工作,越適合優先進行:
適合優先進行
- 每週發生多次,而且確實造成困擾
- 做法大致固定,說得出步驟
- 所需資料已存放在某處,即使只是 Excel
- 出錯時看得出來,也能夠修正
- 有同仁願意試用,並能撥出時間回饋
不適合優先進行
- 出錯代價高且不易察覺,例如直接對外付款或承諾價格
- 每次情況不同,連資深同仁也說不清判斷依據
- 一年僅發生數次,難以回收投入成本
- 資料完全未整理,或涉及大量敏感個資而權限尚未釐清
- 公司內部對做法尚無共識
常見的起點包括回覆客戶的重複問題、收據入帳、依舊資料擬報價單、整理會議紀錄,以及月底列出該開的發票與該追的款項。
不適合優先進行的工作並非永遠不能導入,只是不適合作為第一步。先以單純的流程累積成果,同仁建立信心後,後續會順利許多。
老闆與同仁的優先順序不同時
老闆通常希望看到報表與決策資訊,同仁則希望減少每天重複的工作。第一個流程可以偏向同仁最困擾的項目,因為有感才會持續使用,過程中累積的資料也會成為日後報表的基礎。若老闆在意的問題明顯造成更大損失,例如報價算錯或帳款無法回收,則應優先處理。
如何判斷是否有效
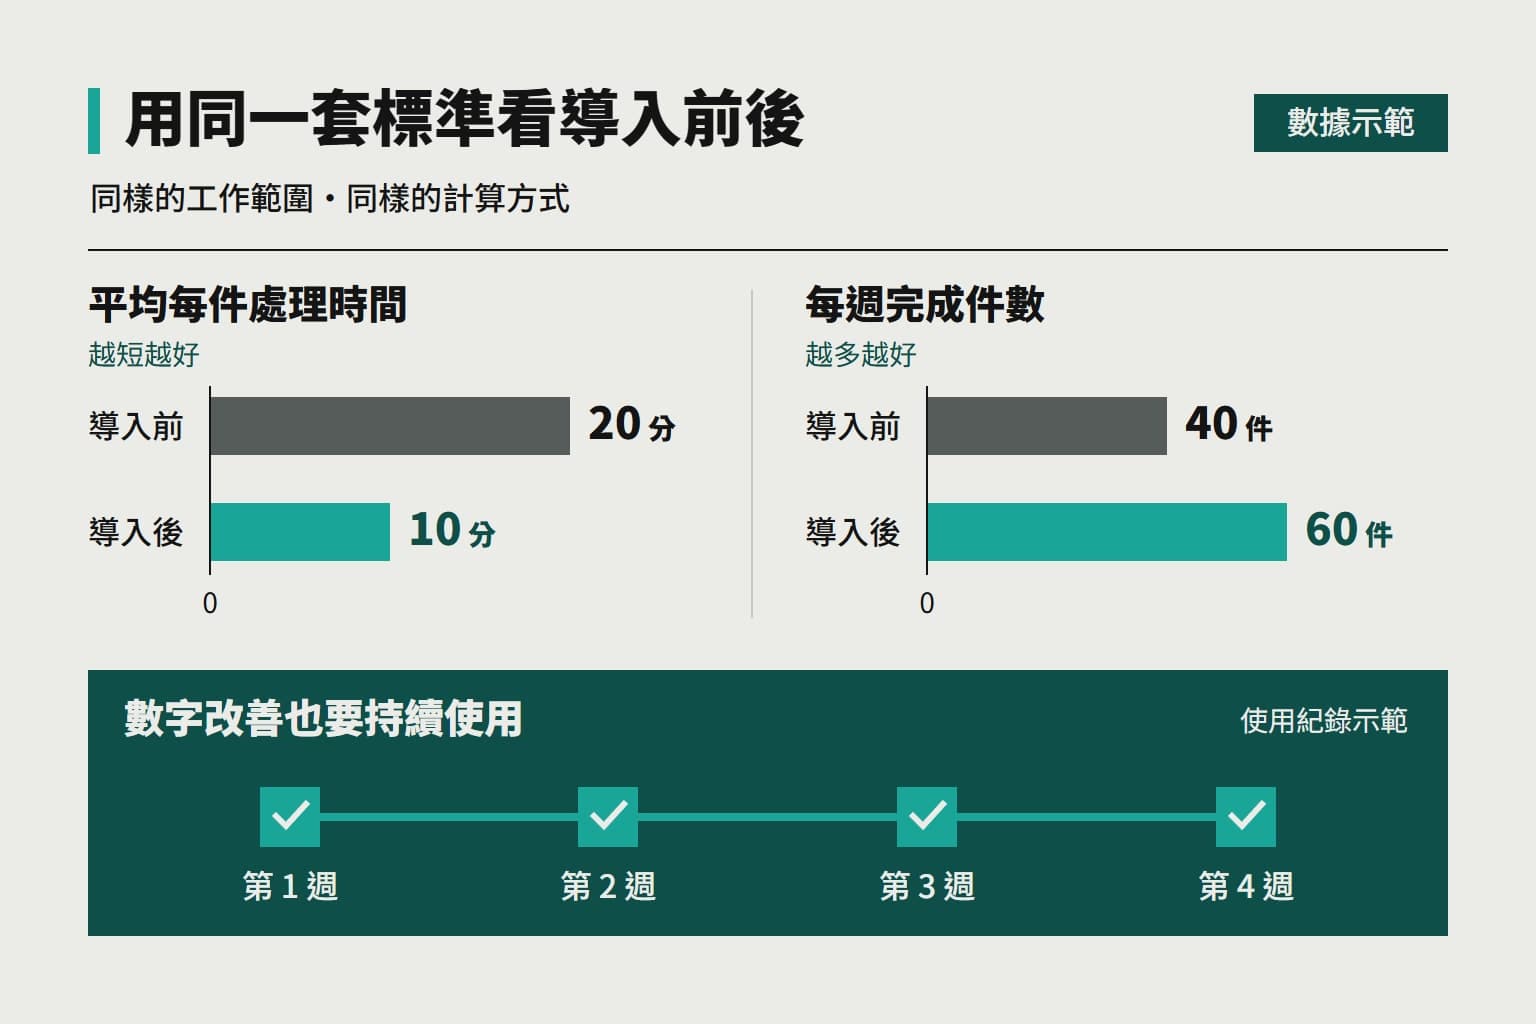
開始前要先記錄現況,否則之後無從比較。可以選兩到三項指標,例如每次處理時間、每週處理件數、出錯或退回次數,以及客戶等待回覆的時間,並以相同方式比較試用前後的差異。
另一個容易被忽略的指標是同仁是否持續使用。若數週後大家都回到舊方法,即使數字看來不錯,也不能算是成功。
試用前也建議先確定試用期間、預期目標與停止條件。事先講清楚,才不會在結束時只剩下「感覺有用」或「感覺沒用」的結論。
如何估算是否划算
可以先用簡單的方式估算。以下數字僅為舉例:假設每週開立 10 張報價單,改由 AI 擬稿、同仁確認。
- 原本
- 30 分鐘
- AI 擬稿、同仁確認
- 10 分鐘
- 20 分鐘
- 每張節省
- 3.3 小時
- 每週約節省
- 14 小時
- 每月約節省
評估時有兩點需要注意。第一,節省的工時不等於節省的金額。除非這些時間用於承接更多業務、減少加班或調整人力,否則不會直接反映在現金上。第二,成本應包含建置費、每月使用費,以及同仁確認所花的時間。
有些效益不易換算,例如非上班時間也能回覆客戶、報價不再算錯,以及同仁請假時工作不會中斷。實際效益須以各公司的數字評估,我們會在盤點時一併計算。
常見的失敗原因與處理方式
導入成效不佳,通常不是因為 AI 不夠聰明,而是下列幾種情況:
- 目標模糊
- 只說要提升效率,最後無法判斷是否改善
- 範圍過大
- 多個部門同時上線,出問題時難以找出原因
- 先買工具再找用途
- 工具無法與實際工作銜接
- 沒有負責人
- 出錯後無人修正
- 示範與實務落差
- 換成公司自己的資料後持續出錯
- 上線後無人維護
- 規定已變更,AI 仍提供舊資訊,同仁逐漸失去信任
試用結果不如預期時
- 內容經常出錯
- 多半是資料不齊或規則不明確,應先補齊資料
- 內容正確但同仁不願使用
- 可能增加了手續,或未整合到平常使用的工具,應調整使用方式
- 僅特殊情況出錯
- 將這些情況改由人員處理,AI 只負責單純的部分
- 反覆調整仍不穩定
- 可能不適合使用 AI,或改用一般自動化更好
找出原因後,可以縮小範圍再次試用,也可以決定停止。確認某項工作不適合 AI,同樣是有價值的結論。
同仁的疑慮與資料準備
同仁擔心被取代
這是正常的反應。如果同仁認為導入是為了取代自己,就不容易說明實際做法,也不會投入試用。比較有效的做法是選擇同仁自己最不想做的工作作為起點,讓實際執行者參與討論,把最後的確認權留給同仁,並由主管說明節省下來的時間將如何運用。
此外,若新做法比原本更麻煩,再多宣導也難以奏效。同仁不願使用時,應先檢視工具本身是否好用。
資料混亂或沒有 SOP
公司不需要把所有資料整理完才開始,只要整理第一個流程需要的部分即可。例如要處理報價,就先整理品項與價格。許多公司也沒有書面 SOP,可以透過訪談整理實際做法,這個過程本身也常能發現同仁的做法其實並不一致。
費用的組成與如何比較報價
由於每家公司的流程與需求不同,導入費用沒有固定價格。費用通常包含以下項目:
- 建置
- 了解流程、設計、開發與串接現有工具,通常為一次性費用
- 資料整理
- 將型錄、價目表與舊資料整理成 AI 可用的形式
- 使用費
- 雲端模型依用量計費,部分工具有月費;放在公司設備上則主要是設備費
- 教學
- 同仁的操作訓練
- 維護調整
- 規定變更或出現新狀況時的修改
比較報價時,建議將一到兩年內的總費用加總比較,而不是只看第一筆金額。各家報價差異大,常因範圍不同:有的僅協助設定現成工具,有的則深入流程、串接內部系統並持續維護。
比較時應確認的事項
- 範圍包含哪些工作、要串接哪些系統
- 資料整理由誰負責
- 驗收標準為何
- 上線後的維護是否包含在內
- AI 使用費由誰支付
- 結束合作時,資料與程式如何交接
自行導入、聘請工程師或委外
| 適合 | 注意 | |
|---|---|---|
| 自行試用 | 事情單純且同仁有興趣,例如擬文案或整理會議紀錄 | 費用低,但依賴個人能力,也不易串接公司系統 |
| 聘請工程師 | 有長期開發需求且能負擔固定職位的公司 | 只有一人時有離職風險,也要評估其是否熟悉業務流程 |
| 委託外部公司 | 希望盡快看到成果、且沒有固定技術人力的公司 | 需事先確認維護與交接方式,降低依賴風險 |
選擇合作對象時,可以觀察對方是否先了解工作內容、是否願意說明哪些事不適合用 AI、能否展示實際運作的系統,以及能否說明驗收與出錯時的處理方式。若對方保證固定的節省金額,或宣稱 AI 不會出錯,建議進一步確認依據。
什麼情況可以暫緩導入
若公司人數少、事務量不大,手動處理所花的時間並不多;或是做事方式正在大幅調整;或是目前沒有人能撥出時間參與試用,都可以暫緩。在這段期間,同仁可以先試用聊天工具,了解 AI 能做到什麼。
反之,若同一件事每週都造成困擾,或經常因回覆太慢、計算錯誤與遺漏而損失客戶或金錢,就值得開始評估。
延伸閱讀
本文為一般性說明,不構成法律、稅務或財務建議。實際時程、費用與成效依各公司情況及書面約定為準。